「数字は合っている。でも、なんだか気持ち悪い」
経理をしていると、帳簿の数字を見ながら、こう感じることがあります。
私が一番怖いと思うのは、「前月と変わらない」金額です。明らかに変な数字なら手が止まります。でも、いつもと同じ金額は、そのまま見過ごしてしまいやすいのです。
私は中小企業で経理を20年やっています。この記事では、前月と同じように見える数字の間違いにどう気づいたか、普段は何をどの順番で確認しているかを、私の経験から書きます。
経理で見落としやすいのは、明らかに変な数字より「いつも通り」の数字
桁が一つ違う。前月の倍になっている。普段はプラスの金額がマイナスになっている。
こうした数字は目に飛び込んできます。間違いとは限りませんが、「なぜこうなったのか」と確認するきっかけになります。
新人の頃は「大きな間違いをしたらどうしよう」と思っていました。ところが、長く経理をやってみると、私があとになっておかしいと気づいたのは、前月に近い金額や、前月とまったく同じ金額でした。
具体的には、次のような数字です。
- ある取引先の買掛金の残高
- ある費用科目の月額
- リース料
これらは、金額の動き方がそれぞれ違います。リース料など、契約上、毎月ほぼ同じ金額になるものもあれば、取引や支払いの状況で残高が変わる買掛金もあります。
共通していたのは、前月と比べても、私の目にはおかしく映らなかったことです。「いつも通りだな」と思うと、そこで確認したつもりになってしまいます。
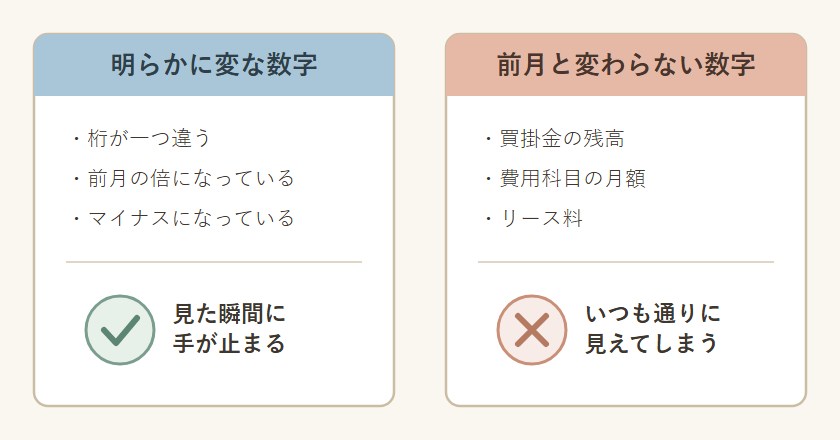
前月との金額比較だけでは、中身の違いを見落とすことがある
前月比較は、金額の増減を見つけるのに役立ちます。私も確認しています。
ただ、前月と同じ金額だからといって、中身まで正しいとは限りません。単価や件数が変わっていても、合計額は同じになることがあります。合計だけを並べていると、こうした違いには気づきにくいのです。
もちろん、本来変わるはずの金額が変わっていなければ、それも確認のきっかけになります。前月比較が役に立たないのではなく、「差がないから問題ない」と判断してしまうことが、私にとっての落とし穴でした。
間違いに気づいたのは、相手先の資料と突き合わせたとき
では、私はどうやって気づいたのか。
相手先の資料と、こちらの数字を突き合わせたときです。この確認を「突合(とつごう)」といいます。そこで初めて「合っていない」と分かりました。
自分の帳簿だけを眺めていたときには、気づけませんでした。その数字が、帳簿の中では自然に見えていたからです。
突き合わせる相手は、ほとんどの場合、相手先から届いた請求書です。
そこで見つかる間違いは、そのときどきで違います。だから私は、間違いの種類を覚えるのではなく、見る順番のほうを決めています。種類を全部は予測できませんが、順番どおりに見れば、引っかかる場所は同じだからです。
だから私は、帳簿の数字だけで確認を終えず、相手先の資料と照合することを大事にしています。違いが出たら、どこでずれているのかを明細までたどります。
私が数字を確認する順番|残高から中身を見て、最後に比較する
私が確認するときの順番は、だいたい決まっています。
残高 → 明細 → 単価 → 件数 → 前月 → 前年
まず残高を見て、次に、その金額が何の積み上げなのかを明細で確認します。単価や件数があるものは、そこまで見ます。
前月・前年との比較は、そのあとです。先に中身を見ることで、「前月と同じだから大丈夫」と流してしまうのを避けたいからです。
| 順番 | 見るもの | 確認すること |
|---|---|---|
| 1 | 残高 | まず、いくらになっているかを確認する |
| 2 | 明細 | 何の取引が積み上がって、その残高になっているかを見る |
| 3 | 単価 | 単価のある取引は、金額のもとになった単価を確認する |
| 4 | 件数 | 何件分の金額かを確認し、合計額だけでは分からない中身を見る |
| 5 | 前月 | 前月との差を見て、変わった理由や、変わっていない理由を確認する |
| 6 | 前年 | 前年の同じ時期と比べ、季節による動きも見る |
これは私が普段使っている順番です。すべての科目を同じ深さで確認するという意味ではありません。確認する数字の性質に合わせて、中身を見ていきます。
経理20年で変えたのは、新しい取引を念入りに見ること
新人の頃と今とで、数字を見る基本は大きく変わっていません。年数を重ねたら、特別な勘が働くようになったわけでもありません。
変えたのは、新しく入ったものがあるときに、そこを念入りに見ることです。
新しい取引先、新しい取引、新しい科目。まだ「いつも通り」がなく、自社の前月の数字と比べる材料も乏しい部分です。だから、他より丁寧に見ます。
経験を積んだ今も、確認の基本は、残高を見て中身を確かめること。そのうえで、新しいものには特に気を配っています。
まとめ|「前月と同じ」で確認を終えない
帳簿の中でつじつまが合っていることと、「なぜこの金額なのか」を説明できることは別です。
私は、数字に違和感が残るなら、金額だけでなく明細まで戻って確認したいと思っています。
- 前月と同じ、または近い金額でも、中身まで正しいとは限らない
- 残高から明細・単価・件数を見て、前月・前年との比較につなげる
- 帳簿だけで完結させず、相手先の資料と突き合わせる
- 新しい取引先・取引・科目は、特に丁寧に確認する
20年やってきて、私が強く感じるのは、慣れてきた頃があぶないということです。
慣れてくると、見ただけで「いつも通り」と判断できるようになります。仕事が速くなる一方で、同じように見える数字をそのまま通してしまうこともあります。
いま数字を見ていて、うまく言葉にできない気持ち悪さがあるなら、一度止まってみてください。明細を開き、必要な資料と突き合わせる。私が見落としに気づけたのは、その確認でした。
あわせて読みたい記事
この記事が役立ったら、ぜひSNSでシェアしてください。

コメント