「2026年10月1日から、インボイスの経過措置が80%から70%に変わります」
そう聞いて、何をすればいいのか分からないまま身構えている方もいるのではないでしょうか。検索すると「今すぐ対応を」という記事が並んでいます。
私は中小企業で20年、経理をやってきました。今回の改正についての正直な実感を、先に書きます。たいしたことはない、というのが私の感覚です。
ただし「何も確認しなくていい」という意味ではありません。確認することはあります。その数が、思っているよりずっと少ないというだけです。この記事では制度の詳しい解説ではなく、経理担当者が10月までに何を見ておけばいいのかを書きます。
なお、この記事は一般課税で仕入税額控除を計算している会社を想定しています。簡易課税制度を選んでいる場合は、仕入れに係る消費税額を実際の仕入れごとにではなく、売上げに係る消費税額とみなし仕入率をもとに計算します。そのため、この記事の影響額の考え方は、そのまま当てはまるものではありません。自社がどちらなのか分からない場合は、まずそこを確認してください。
2026年10月1日から何が変わるのか
インボイスを発行できない相手(免税事業者など)から仕入れたときも、消費税の一定割合を控除できる経過措置があります。この割合が、2026年10月1日から80%から70%に下がります。
| 期間 | 控除できる割合 |
|---|---|
| 〜2026年9月30日 | 80% |
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月以降 | 0%(適用なし) |
あわせて、上限額の改正もあります。インボイス発行事業者以外からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円(改正前は10億円)を超える場合、超えた部分には経過措置を適用できません。ただしこちらは「2026年10月1日以後に開始する課税期間から」とされており、割合の切り替えとは適用のタイミングが違います。
数字の話は、ここまでです。
影響の大きさは、まず「取引量」を見る
80%が70%になる。数字だけ見ると大きく減ったように見えます。ですが、影響の大きさを決めるのは割合ではなく、免税事業者との取引がどれだけあるかです。
私の場合を書きます。私の会社で免税事業者との取引が出てくることは、ごくまれです。件数も少なく、金額も小さいものばかりです。
この量であれば、割合が80%から70%に下がっても、会社全体の数字にはほとんど響きません。試算するほどの取引量がない、というのが正直なところです。
中小企業の経理をされている方なら、似た状況の会社は少なくないと思います。いきなり細かい試算をする前に、そもそも対象の取引がどれくらいあるのかを見てください。ここがゼロに近ければ、この改正はあなたの会社にとって大きな話ではありません。
9月までと10月からで、いくら変わるのか
ここが一番知りたいところだと思います。実際の金額で見てみます。
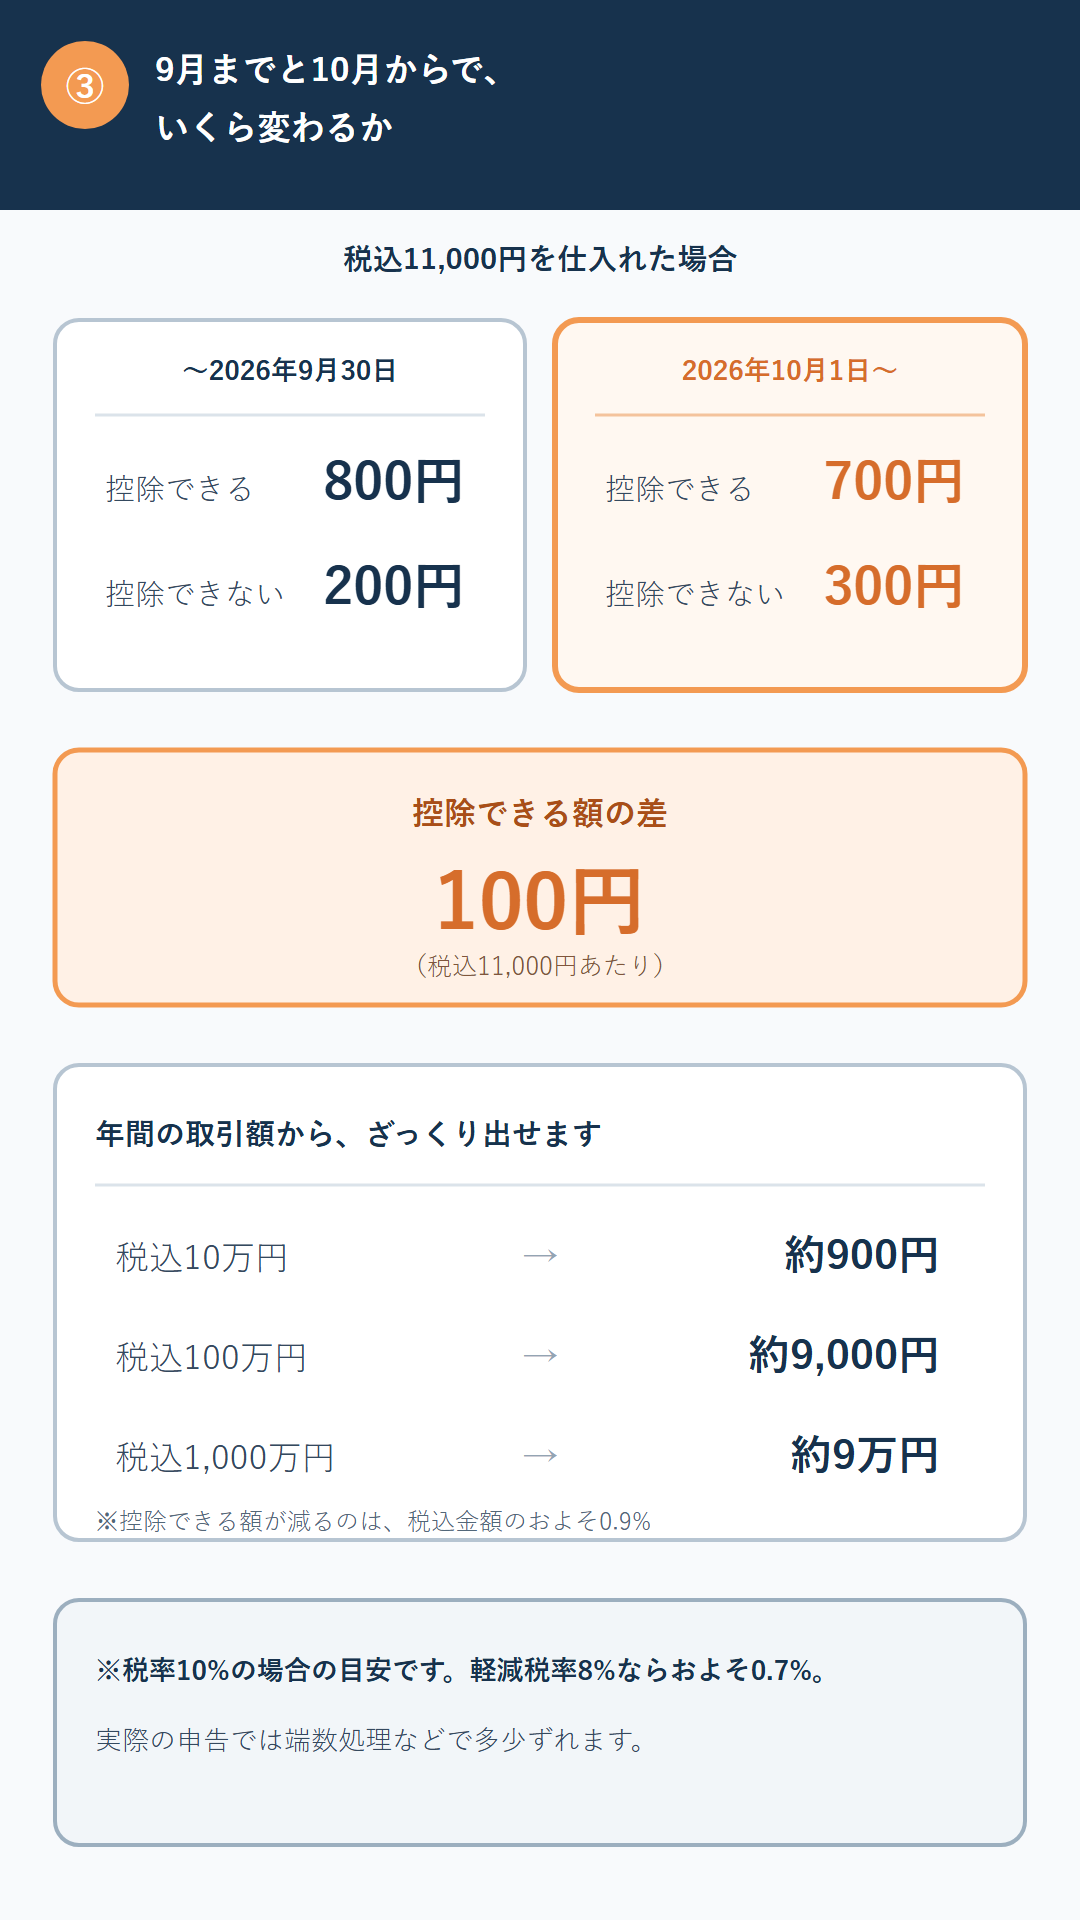
免税事業者から、税込11,000円のものを仕入れたとします。このうち消費税に相当する額は1,000円です。
| 〜2026年9月30日(80%) | 2026年10月1日〜(70%) | |
|---|---|---|
| 控除できる額 | 800円 | 700円 |
| 控除できない額 | 200円 | 300円 |
| 差 | — | 控除できる額が100円減る |
その分だけ、仕入税額控除できる額が減ります。この例では100円です。ここでは分かりやすく、この100円分を「増える負担」として見ていきます。なお、控除できなかった分は、その仕入れの費用に含まれます。
この例では、税込11,000円の取引で100円。ざっくり言えば、税込金額のおよそ0.9%(1%弱)が目安ということになります。
年間の取引額から、おおよその影響額を出す
この0.9%という目安を使うと、自社の影響額はすぐに出せます。免税事業者からの年間の仕入れが、税込でいくらあるかを当てはめるだけです。
| 免税事業者からの仕入れ(税込・年間) | 仕入税額控除できる額が減る目安 |
|---|---|
| 10万円 | 約900円 |
| 100万円 | 約9,000円 |
| 1,000万円 | 約9万円 |
年間1,000万円分の取引があっても、減るのは9万円ほどです。もちろん会社の規模によって重みは違いますが、「大変なことになる」という規模の話ではないことが分かると思います。
会社や上司に報告するなら、この数字が材料になります。「うちは年間これくらいなので、影響はこの程度です」と一言で言えれば、それで十分です。
なお、この0.9%という目安は、一般課税で、税率10%の取引の場合です。軽減税率8%の取引なら、およそ0.7%になります。また、実際の申告では端数処理などで多少のずれが出ます。あくまで規模をつかむための目安として使ってください。
定期の取引先は調べられる。スポットは調べられない
では、対象の取引をどう見つけるか。
定期的に取引がある先は、事前に調べられます。数も限られているので、登録番号があるかどうかを一度確認しておけば済みます。
問題はスポットの取引です。これははっきり言って、事前には分かりません。単発で発生するものなので、取引が起きるまで相手が登録しているかどうかも分からないからです。
私の場合、登録番号は請求書で確認しています。届いた請求書に登録番号が書いてあるかどうかを見る、それだけです。
書いていなければ、相手に連絡して、登録番号が入ったものを再発行してもらいます。ここは遠慮する場面ではありません。番号の有無で処理が変わってしまうので、確認しないまま進めるほうが後で困ります。
ただし、登録番号が書かれていないケースは、2つに分かれます。登録しているのに書き漏れているのか、そもそも登録していないのかです。前者なら記載をお願いすれば済みますが、後者は番号そのものが存在しないので、再発行してもらうことはできません。その場合は、今回の経過措置の対象として処理を確認することになります。
「事前に全部調べておかないといけないのでは」と思うかもしれませんが、スポットの取引を事前に網羅するのは無理です。請求書が届いたときに見る。それで足ります。
9月と10月をまたぐ取引はどうなるのか
気になるのが、9月と10月をまたぐ取引です。9月中の仕入れなのに、請求書が届くのは10月。この場合はどちらの割合を使うのか。
国税庁のインボイスQ&A(問113-3)では、経過措置で用いる割合は課税仕入れを行った時期で判断するとされています。請求書が届いた日ではなく、取引をした日です。
Q&Aには20日締めの例が示されており、2026年9月21日から9月30日までの仕入れは80%、10月1日から10月20日までの仕入れは70%で計算する、という内容になっています。
ここで一つ気をつけたいのが、取引の種類によって「いつの仕入れか」の考え方が違うことです。商品などの仕入れは、原則として引渡しの日で判断します。一方、役務の提供を受けた場合は、原則としてその役務が完了した日で判断します。
たとえば9月21日に作業が始まって10月20日に完了した役務であれば、原則として完了した10月20日が基準になるので、全体が70%になります。日をまたいでいても、必ず分かれるというわけではありません。
つまり、商品などの仕入れで、締め日が月末でない場合は、1枚の請求書の中で80%と70%が分かれることがあるということです。10月の請求書を見るときは、そこだけ気をつけてください。
逆に言えば、月末締めであれば9月分は9月分、10月分は10月分で素直に分かれます。あまり構えなくて大丈夫です。
システムの設定は、たぶんあなたの仕事ではありません
もう一つ、不安になりやすいのがシステムです。
私の会社では、独自のシステムに経過措置の区分がもともと用意されていました。そのため、処理そのもので困ったことはありません。
今回の10月の切り替えについても、設定変更は本社側で対応します。私が触るところではありません。
会計ソフトを使っているのであれば、まずソフト会社の案内で、2026年10月の変更への対応状況を確認しておけば十分だと思います。制度改正への対応は、本来ソフト会社の仕事です。独自のシステムを使っている場合は、設定変更を誰が担当するのかを確かめておくと安心です。
そのうえで私は、もし対応していないソフトがあるなら、それは今回の改正とは別の問題として、見直しを考えたほうがいいと思っています。
システムの心配は、多くの場合、あなたが背負うものではありません。
そして、誰も聞いてきません
最後に、実感の話を一つ。
私はこれまで、社内の人からこの制度について尋ねられたことが、ほとんどありません。経理以外の人にとって、控除の割合が80%なのか70%なのかは、日常の業務に出てこない話だからだと思います。
これは誰かを責める話ではありません。ただ、制度が変わるときに社内で気にしているのは経理だけ、ということは珍しくないのだと思います。
だからといって、慌てる必要はありません。確認することを確認して、あとは通常どおり進めればいい話です。
10月までに確認しておくこと
ここまでの内容を、実際に手を動かす形に整理します。
| 確認すること | 具体的に見るところ |
|---|---|
| 定期の取引先 | 登録番号のない先がないか。数は限られているので、一度見ておけば済む |
| 届いた請求書 | 登録番号が書いてあるか。書き漏れなら記載をお願いする。そもそも未登録なら、経過措置の対象として処理を確認する |
| 使っているシステム | 70%に対応するか。あわせて、設定を誰がやるのかも確認しておく |
| 10月の請求書 | 商品などの仕入れは、締め日が月末でないと1枚の中で割合が分かれることがある |
これだけです。項目が少ないと不安になるかもしれませんが、対象の取引が少ない会社なら、本当にこれで足ります。
まとめ
2026年10月1日から、免税事業者などからの仕入れで控除できる割合が、80%から70%に変わります。
ただし影響の大きさを決めるのは割合ではなく、免税事業者との取引がどれだけあるかです。私の会社のように対象の取引がごくまれな規模であれば、身構えるほどの話ではありません。
金額で見ると、仕入税額控除できる額が減るのは、税込金額のおよそ0.9%です。年間の取引額さえ分かれば、影響額はその場で出せます。
やることは、定期の取引先を一度確認しておくこと、届いた請求書の登録番号を見ること、システムの対応と設定の担当を確かめること。この3つです。
制度が変わると聞くと大ごとに感じますが、自社にどれだけ関係があるのかを先に確かめておけば、落ち着いて10月を迎えられます。
あわせて読みたい記事
この記事が役立ったら、ぜひSNSでシェアしてください。

コメント